Nej, din vanliga hemförsäkring täcker normalt inte skador eller stöld orsakad av en hyresgäst. Du behöver oftast ett särskilt uthyrningsskydd, och du måste meddela ditt försäkringsbolag innan uthyrningen börjar. Sök också godkännande från hyresvärd eller bostadsrättsförening innan du skriver kontrakt, annars riskerar du att stå utan ersättning den dagen något går sönder.
Kort sagt:
- En hemförsäkring täcker vanligtvis inte skador eller stöld orsakad av hyresgästen, och ett tillägg behövs för att skydda mot detta.
- Att missa att meddela försäkringsbolaget innan uthyrning kan leda till utebliven ersättning vid skada eller stöld.
- Ett uthyrningsskydd ger ersättning för stöld, skadegörelse, förlorad hyra och rättsskydd, ofta till en kostnad av mellan 500 och 1000 kronor per år.
- Hyresgästens egen hemförsäkring skyddar dennes personliga ägodelar, men inte bostaden eller hyresvärdens egendom.
- För att uthyrningen ska vara trygg och försäkringsgiltig krävs skriftligt godkännande från hyresvärd eller förening, samt ordentlig dokumentation och avtal.
Innehållsförteckning
- Hur hemförsäkringen fungerar vid uthyrning och var luckorna finns
- Vad täcker en uthyrningsförsäkring egentligen?
- Hyresgästens hemförsäkring: vem ansvarar för vad?
- Så förbereder du uthyrningen steg för steg
- Vad kostar uthyrningsförsäkring och hur påverkar du priset?
- Vanliga misstag som kostar dig dyrt
- Perspektiv på trygg uthyrning
- Vill du hyra ut tryggt? Så kan Maniri hjälpa dig
- Källor
- Vanliga frågor
Hur hemförsäkringen fungerar vid uthyrning och var luckorna finns
Hemförsäkringen är byggd för att skydda dig mot en ovälkommen inbrottstjuv, inte mot en person du själv har släppt in i bostaden. Försäkringsbolagen skiljer på dessa två situationer rakt av. En hyresgäst räknas som en tillåten person i bostaden, och skador den personen orsakar, avsiktligt eller av slarv, faller ofta utanför det vanliga grundskyddet.
Det är därför de flesta bolag kräver att du meddelar dem innan du hyr ut, oavsett om det gäller en helg eller ett helt år. Missar du det steget kan ersättningen reduceras eller utebli helt om något inträffar. Vanliga undantag i grundförsäkringen vid uthyrning:
- Stöld av stöldbegärlig egendom som elektronik, smycken och kontanter.
- Uppsåtlig skadegörelse från hyresgästen.
- Slitage eller skador som inte anmälts inom rimlig tid efter upptäckt.
En vanlig hemförsäkring gäller alltså inte automatiskt för den typen av skador. Ska du hyra ut, ens en kortare period, är ett tillägg i praktiken ett måste snarare än ett extra plus.
Vad täcker en uthyrningsförsäkring egentligen?
Ett uthyrningsskydd, ibland kallat uthyrningsförsäkring, fyller precis de luckor grundförsäkringen lämnar öppna. Villkoren skiljer sig mellan bolag, men mönstret är tydligt när man jämför flera aktörer på marknaden.
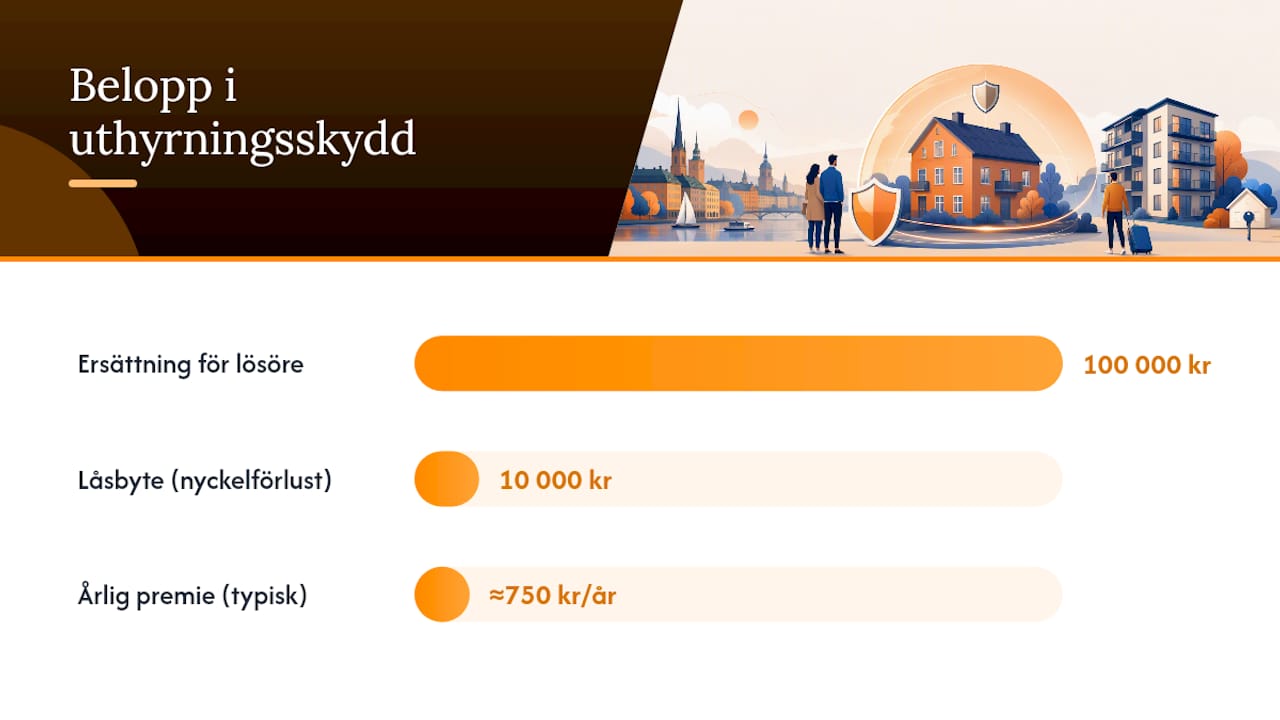
Exempelvillkor från If visar ersättning för stöld och skadegörelse upp till 100 000 kronor för lösöre, samt låsbyte upp till 10 000 kronor om nycklar kommer bort eller hyresgästen inte lämnar tillbaka dem. Många villkor inkluderar även:
- Ersättning för förlorad hyresintäkt om bostaden blir obeboelig efter en skada.
- Rättsskydd om en tvist med hyresgästen hamnar i domstol.
- Skydd för fast inredning, inte bara lösa möbler.
Kostnadsfakta: Priset för ett uthyrningsskydd ligger oftast mellan 500 och 1 000 kronor per år, en förhållandevis liten summa jämfört med vad en vattenskada eller ett inbrott kan kosta dig.
Undantagen är lika viktiga att känna till som det som ingår. Kontanter, smycken och bärbar elektronik hamnar nästan alltid utanför skyddet, oavsett hur bra tillägget i övrigt är. Vill du hyra ut via en förmedlare finns även gruppförsäkringar, som Samtryggs lösning via Omocom, där ersättningsnivåer och säkerhetsföreskrifter är tydligt specificerade i avtalet.
Hyresgästens hemförsäkring: vem ansvarar för vad?
Din uthyrningsförsäkring skyddar bostaden och din egendom, inte hyresgästens saker. Det är en vanlig missuppfattning som skapar onödiga konflikter när något går sönder.
Hyresgästens egen hemförsäkring täcker dennes personliga ägodelar vid brand, stöld eller vattenskada, och ansvarsdelen i policyn träder in om hyresgästen av misstag orsakar en skada på din bostad. Experter är eniga om att en hyresgäst utan egen hemförsäkring är en riskfaktor för båda parter.
Be därför alltid om att få se försäkringsbevis innan inflyttning. Det handlar inte om misstro, utan om att göra skadehanteringen enklare för alla:
- Be om policynummer och försäkringsbolagets namn i samband med kontraktsskrivningen.
- Förklara att ansvarsskyddet gäller om hyresgästen själv orsakar en skada, till exempel en översvämning i badrummet.
- Notera att ingen lag tvingar någon att teckna hemförsäkring i Sverige, men rekommendationen är ändå entydig från både konsumentrådgivning och försäkringsbolag.
Så förbereder du uthyrningen steg för steg
Ett giltigt försäkringsskydd hänger ofta på att du gjort rätt saker i rätt ordning, innan hyresgästen flyttar in.
- Sök skriftligt godkännande. Kontakta hyresvärden eller bostadsrättsföreningen och få tillståndet svart på vitt, inte bara muntligt. Utan det riskerar du att förlora kontraktet om uthyrningen upptäcks i efterhand.
- Meddela försäkringsbolaget. Ring eller mejla och be om en skriftlig bekräftelse på vilket tillägg som gäller och vad det kostar.
- Skriv ett tydligt hyresavtal. Ange hyresperiod, hyra, deposition och vad som gäller vid skada.
- Gör en inventarielista med bilder. Dokumentera skicket på möbler, golv och vitvaror innan hyresgästen flyttar in.
Proffstips: Ta bilder med tidsstämpel av varje rum, inklusive detaljer som golvlister och vitvaror. Vid en tvist om skador är daterade foton ofta det som avgör vem som får rätt.
Vad kostar uthyrningsförsäkring och hur påverkar du priset?
Att lägga till ett uthyrningsskydd kostar sällan mer än en dyrare middag om året. Ändå finns det saker du kan göra för att hålla nere både premie och självrisk.
Självrisk att räkna med: Flera bolag anger en självrisk runt 1 800 kronor vid skada kopplad till uthyrning, vilket är högre än standardsjälvrisken i många grundförsäkringar.
Så håller du kostnaden nere utan att tumma på skyddet:
- Gör en enkel bakgrundskontroll av hyresgästen innan kontrakt skrivs.
- Byt lås eller lägg till en extra cylinder mellan uthyrningsperioder.
- Ta bort eller lås in värdesaker som ändå inte täcks av försäkringen.
Vanliga misstag som kostar dig dyrt
De flesta tvister om uthyrning handlar inte om ovanliga olyckshändelser, utan om saker som gick att förutse. Att strunta i att meddela försäkringsbolaget är det vanligaste och dyraste misstaget, eftersom det kan göra hela skyddet ogiltigt just när du behöver det.
- Att hyra ut utan skriftligt godkännande från hyresvärd eller förening.
- Att lämna kvar stöldbegärlig egendom som inte täcks av något villkor.
- Att sakna skriftligt avtal och inventarielista, vilket gör det svårt att bevisa vad som faktiskt hänt vid en skada.
Proffstips: Förvara kopior av godkännande, försäkringsbekräftelse och inventarielista digitalt, till exempel i ett delat dokument. Då slipper du leta fram papper mitt i en skadeanmälan.
Perspektiv på trygg uthyrning
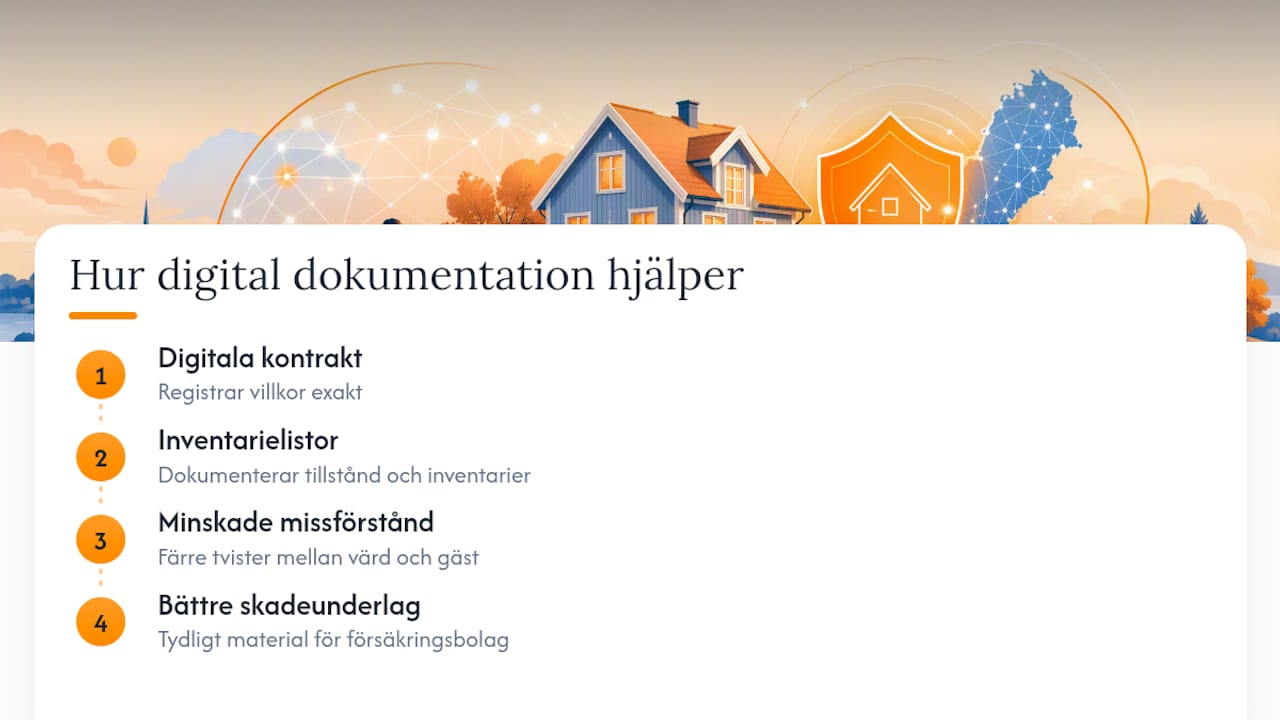
Mycket av det som gör en uthyrning riskfylld handlar inte om otur, utan om bristande dokumentation. Digitala kontrakt gör det enklare att visa både hyresvärd och försäkringsbolag exakt vilka villkor som gällde, vilket är precis det försäkringsbolagen efterfrågar vid en skadeanmälan. Genom att strukturera avtal och inventarielistor digitalt minskas utrymmet för missförstånd mellan värd och hyresgäst, samtidigt som lokala förutsättningar kan beaktas för att anpassa lösningarna efter verkligheten på plats.
Vill du hyra ut tryggt? Så kan Maniri hjälpa dig
Maniri är alternativet för dig som vill hyra ut utan att själv hantera avtal, betalningar och dokumentation från grunden. Istället för att skriva egna kontrakt och jaga hyresgäster för underskrifter får du digitala kontrakt och snabba betalningsprocesser som gör hela uthyrningen mer överskådlig, oavsett om det handlar om en enstaka helg under Medeltidsveckan eller en längre terminsuthyrning.

Det här passar särskilt bra om du hyr ut inför stora evenemang som Almedalsveckan eller Stockholmsveckan där efterfrågan är hög och du vill ha ordning på detaljerna. Behöver du hyra ut under en längre period, till exempel en hel termin, finns terminsuthyrning som ett tydligt upplägg. Vill du komma igång kan du läsa mer om hur du samarbetar med Maniri som värd och få hjälp med hela processen, från kontrakt till inflyttning.
Källor
- Boupplysningen — Risker med att hyra ut i andra hand
- If — Uthyrningsförsäkring (villkorsexempel)
- Samtrygg / Omocom — Försäkringsvillkor för uthyrning
- Hedvig — Uthyrningsförsäkring
Vanliga frågor
Vilken typ av försäkring behöver jag vid uthyrning?
Du behöver din vanliga hemförsäkring plus ett uthyrningsskydd eller en separat uthyrningsförsäkring som täcker skador och stöld orsakad av hyresgästen. Grundförsäkringen räcker inte ensam eftersom en hyresgäst räknas som en tillåten person i bostaden.
Vem ska teckna hemförsäkring vid andrahandsuthyrning?
Både du som hyr ut och hyresgästen bör ha var sin hemförsäkring. Din täcker bostaden och din egendom med ett uthyrningstillägg, medan hyresgästens egen försäkring skyddar dennes personliga ägodelar och ansvarar för skador hyresgästen själv orsakar.
Vad kostar en uthyrningsförsäkring?
Priset ligger oftast mellan 500 och 1 000 kronor per år, beroende på bolag och bostadens värde. Självrisken vid en skada kan ligga omkring låga tusental kronor i flera vanliga villkor.
Vem betalar när något går sönder vid andrahandsuthyrning?
Det beror på vem som orsakade skadan och om rätt försäkringar fanns på plats. Har du ett giltigt uthyrningsskydd täcker det oftast skador hyresgästen orsakat, medan hyresgästens egen ansvarsförsäkring kan träda in om värdens försäkring inte omfattar den specifika skadan.
Måste hyresvärden eller föreningen godkänna uthyrningen för att försäkringen ska gälla?
Ja, i praktiken är godkännande en förutsättning för att både hyresavtalet och försäkringsskyddet ska hålla. Utan det riskerar du att förlora rätten till bostaden om uthyrningen upptäcks i efterhand.