Du betalar skatt på överskottet efter schablonavdrag och eventuella bostadsspecifika avdrag. Schablonavdraget är i regel 40 000 kronor per bostad och år, och det som blir kvar efter avdrag beskattas som inkomst av kapital med 30 %. Vissa uthyrningar som liknar hotellverksamhet kan dessutom bli momspliktiga, och den bedömningen skärps under 2026.
Kort sagt:
- För 2026 kan du hyra ut till ett skattefritt belopp på upp till 40 000 kr per bostad och år, men bostadstypen påverkar de extra avdragen du får.
- Skatteverket tillåter ett extra avdrag på 20 % för småhus och fritidshus utöver schablonen, medan bostadsrätter och hyresrätter har olika avdragsregler.
- Uthyrning som liknar hotellverksamhet kan bli momspliktig över omsättningsgränsen på 120 000 kr per år, särskilt om extratjänster erbjuds.
- Skatten på överskottet efter avdrag är 30 %, men om resultatet är noll eller negativt betalar du ingen skatt.
- Kontrollera att hyresintäkten rapporteras rätt i deklarationen och spara all dokumentation, då Plattformars rapportering och EU-regler ökar skatteövervakningen.
Innehållsförteckning
- Hur du räknar ut beskattningsbart överskott vid uthyrning 2026
- Avdrag och regler per bostadstyp du hyr ut
- Blir uthyrningen momspliktig 2026?
- Deklarera hyresintäkter 2026: var och hur
- Vanliga misstag hyresvärdar gör vid uthyrning 2026
- Praktiska ägarinsikter från Maniri för värdar i Stockholm och på Gotland
- Redaktörens perspektiv: vad som förändrats 2026
- Maniri: hjälp med uthyrningen utan att du behöver bli skatteexpert
- Källor
- Vanliga frågor
Hur du räknar ut beskattningsbart överskott vid uthyrning 2026
Beräkningen bygger på en enkel formel: bruttohyra minus schablonavdrag minus bostadstypens extra avdrag ger ditt överskott. Är resultatet noll eller negativt betalar du normalt ingen skatt alls, vilket faktiskt gäller de flesta som hyr ut ett enda rum eller en mindre lägenhet under en kortare period.
Så går du igenom uträkningen steg för steg:
- Summera bruttohyran du fått in under året, inklusive eventuella tillägg för el eller städning som hyresgästen betalat separat.
- Dra av schablonbeloppet, som proportioneras om du bara ägt eller hyrt bostaden en del av året.
- Dra av det bostadsspecifika avdraget utöver schablonen, beroende på om det är villa, bostadsrätt eller hyresrätt.
- Multiplicera överskottet med 30 % för att få fram skatten.
Ett exempel med villa: du hyr ut ditt hus i sex månader för 15 000 kr i månaden, totalt 90 000 kr. Schablonavdraget proportioneras per antalet månader du ägt eller haft kontrakt på bostaden, enligt Skatteverkets formel 40 000 kr delat på 12 gånger antalet månader. Överskottet blir då 90 000 minus 20 000 minus 18 000, det vill säga 52 000 kr. Skatten blir 15 600 kr.
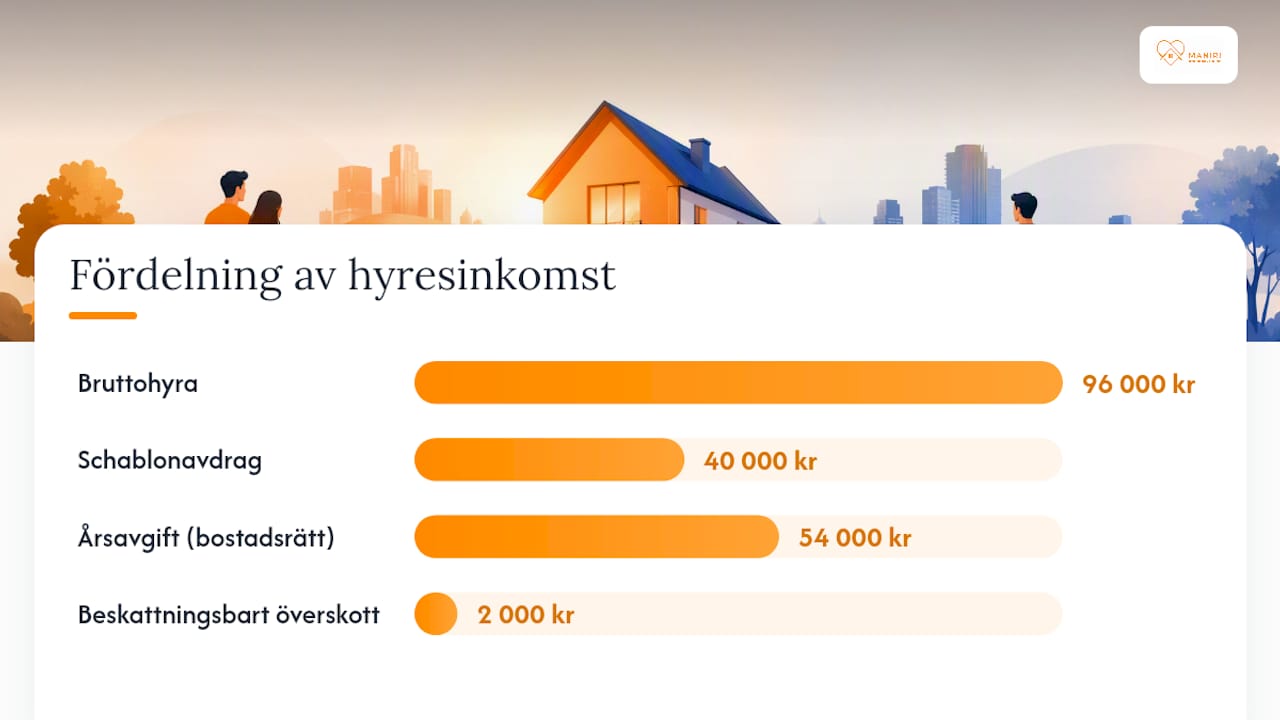
Ett exempel med bostadsrätt: du hyr ut en etta hela året för 8 000 kr i månaden, totalt 96 000 kr, medan din månadsavgift är 4 500 kr. Schablonavdraget blir hela 40 000 kr eftersom du haft bostaden hela året, och du får dra av hela årsavgiften, 54 000 kr. Överskottet blir 96 000 minus 40 000 minus 54 000, det vill säga 2 000 kr, och skatten landar på 600 kr.
Avdrag och regler per bostadstyp du hyr ut
Vilket extra avdrag du får utöver schablonen beror helt på vilken typ av bostad du hyr ut. Skatteverket skiljer tydligt mellan äganderätt, bostadsrätt och hyresrätt när det gäller vilka kostnader du får räkna bort.
- Småhus och ägarlägenhet: utöver schablonen får du dra av 20 % av hela hyresintäkten, vilket ofta gör att en betydande del av intäkten blir skattefri.
- Bostadsrätt: du får dra av den del av din månadsavgift som avser den uthyrda delen och perioden, alltså hela avgiften om du hyr ut hela lägenheten hela tiden.
- Hyresrätt: samma princip gäller där, men det är den hyra du själv betalar till din hyresvärd som du får dra av för uthyrningsperioden.
- Fritidshus: behandlas skattemässigt som småhus, så samma 20 procentregel gäller där.
Ett vanligt missförstånd är att tro att man kan lägga ihop schablonen med faktiska kostnader för renovering eller nya möbler. Så fungerar det inte. Schablonavdraget är tänkt att täcka just den typen av löpande kostnader, och det är bara de bostadsspecifika procentsatserna och avgifterna ovan som läggs på utöver schablonen, enligt Sparkapitalets genomgång av 2026 års regler.
Blir uthyrningen momspliktig 2026?
Privat uthyrning av bostad är normalt momsfri, oavsett om det är en lägenhet, en villa eller ett rum. Gränsen dras när uthyrningen börjar likna en hotellverksamhet snarare än vanlig bostadsuthyrning.
Enligt Forvis Mazars kan uthyrning som liknar hotellrörelse bli momspliktig, och omsättningsgränsen för momsregistrering är 120 000 kronor per år enligt aktuell regelutveckling. Passerar du den gränsen med en verksamhet som bedöms som hotelliknande gäller normalt en momssats på 12 %.
Tecken som talar för att Skatteverket kan se din uthyrning som en rörelse snarare än privatuthyrning:
- Du erbjuder städning, frukost eller annan service som en del av priset.
- Du hyr ut samma bostad upprepade gånger under korta perioder till olika gäster.
- Du hyr ut flera objekt parallellt, vilket ger intrycket av en organiserad verksamhet.
Proffstips: Om du hyr ut korttid via en plattform och känner igen flera av tecknen ovan, räkna på din årsomsättning redan i januari. Passerar du 120 000 kr mitt i säsongen vill du ha bokföringen på plats i förväg, inte i efterhand.
Deklarera hyresintäkter 2026: var och hur
Överskottet från uthyrning 2026 redovisas i inkomstdeklarationen som lämnas in 2027, inte samma år som intäkten kommer in. Det är lätt att blanda ihop dessa två årtal, särskilt första gången man hyr ut.
- Hitta rätt ruta i inkomstdeklaration 1, vanligtvis under avsnittet för kapitalinkomster där överskott från bostadsuthyrning anges.
- Använd rätt blankett om Skatteverket begär mer detaljerad uppgift, till exempel K3 för näringsfastighet, K5 för bostadsrätt eller K7 för fastighet, beroende på ditt exakta fall.
- Kör siffrorna genom Skatteverkets beräkningshjälp för uthyrning, som visar direkt om du har ett skattepliktigt överskott och vilket belopp du ska föra in.
- Spara underlag från hyresavtal, banköverföringar och eventuell bokningsplattform i minst sex år, i linje med den generella arkiveringstiden för skatteunderlag.
Vanliga misstag hyresvärdar gör vid uthyrning 2026
Det vanligaste felet är att tro att schablonavdraget gäller per person i hushållet. Det gör det inte. Avdraget är per bostad och delas mellan samägare efter ägarandel, oavsett hur många som faktiskt bor där eller hyr ut tillsammans.
- Att räkna med faktiska kostnader för möbler eller reparationer som ett tillägg till schablonen, trots att schablonen redan är tänkt att täcka dem.
- Att inte spara kvitton och avtal, vilket blir kostsamt om Skatteverket ber om komplettering flera år senare.
- Att glömma att bokningsplattformar numera rapporterar hyresvärdars intäkter direkt till skattemyndigheter genom EU:s DAC7-regelverk, vilket gör oredovisade intäkter betydligt lättare att upptäcka.
Proffstips: Skriv alltid ner exakt vilken period bostaden var uthyrd, ner till dagen. Det gör proportioneringen av schablonavdraget mycket enklare när deklarationstiden kommer.
Praktiska ägarinsikter från Maniri för värdar i Stockholm och på Gotland
Digitala kontrakt och snabba betalningar ger dig en tydlig, daterad logg över varje hyresintäkt, vilket gör underlaget till Skatteverket mycket enklare att sammanställa. Maniri rekommenderar att du sparar avtal och betalningsbekräftelser löpande, särskilt inför evenemang som Medeltidsveckan när uthyrningen ofta blir kortare och mer intensiv.
Redaktörens perspektiv: vad som förändrats 2026
Grundreglerna, schablon, bostadsavdrag och 30 % skatt, står kvar. Det som skärpts är gränsdragningen mot moms och hotelliknande uthyrning. Kontrollera Skatteverkets sida löpande och spara alltid underlag.
— Mani
Maniri: hjälp med uthyrningen utan att du behöver bli skatteexpert
Att räkna ut schablonavdrag, proportionera efter uthyrningsmånader och hålla koll på momsgränsen tar tid, tid många hyresvärdar egentligen vill lägga på annat. Det finns alternativ för fastighetsägare som vill hyra ut utan att själva sköta all administration. Digitala kontrakt och snabba betalningsprocesser kan ge en tydlig, daterad dokumentation av varje transaktion, vilket underlättar vid frågor från Skatteverket.

Det gäller särskilt under intensiva uthyrningsperioder som Almedalsveckan eller Stockholmsveckan, då efterfrågan är hög och du snabbt behöver ett tryggt avtal på plats. Har du en lägenhet, villa eller ett större hus du vill hyra ut, samarbeta med Maniri och låt oss sköta matchning, kontrakt och betalning medan du fokuserar på det som faktiskt kräver din tid, inte pappersarbetet.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Källor
- Hyra ut privatbostad – bostadsrätt, småhus och hyresrätt | Skatteverket
- Hyra ut privatbostad | Skatteverket (portal)
- Skatteregler vid privatuthyrning – vad ska man tänka på? – Forvis Mazars
Vanliga frågor
Hur mycket får man hyra ut skattefritt 2026?
Du får normalt ha en hyresintäkt på upp till 40 000 kr per bostad och år helt skattefritt, tack vare schablonavdraget. Lägger du till bostadstypens extra avdrag, som 20 % för småhus, kan den skattefria gränsen bli betydligt högre.
Vilka nya hyresregler införs 2026?
De grundläggande reglerna för schablonavdrag och skattesats ligger fast, men gränsdragningen mot momsplikt för hotelliknande uthyrning har skärpts, med en omsättningsgräns på 120 000 kr för momsregistrering enligt Forvis Mazars. Plattformars rapportering av hyresvärdars intäkter till skattemyndigheter har också blivit mer omfattande.
Hur mycket kan jag dra av i skatt för uthyrning av privatbostad?
Du får alltid dra av schablonbeloppet på upp till 40 000 kr per bostad, plus ett bostadsspecifikt avdrag som varierar.
Hur mycket skatt betalar man 2026 i Sverige vid uthyrning?
Överskottet efter avdrag beskattas som inkomst av kapital med 30 %, enligt Skatteverket. Ligger ditt överskott på noll eller under betalar du ingen skatt alls på uthyrningen.
Gäller andra regler om jag hyr ut till en närstående?
Ja, hyr du ut till familj eller vänner till ett pris betydligt under marknadshyra kan Skatteverket bedöma att avdrag inte medges fullt ut, eftersom uthyrningen då inte sker på marknadsmässiga villkor. Ta ut en hyra i linje med vad en oberoende hyresgäst skulle betala för att undvika problem vid en eventuell granskning.